A Fondo
¿Quién podría ocupar el sitio de Nvidia si todo fuera horriblemente mal?

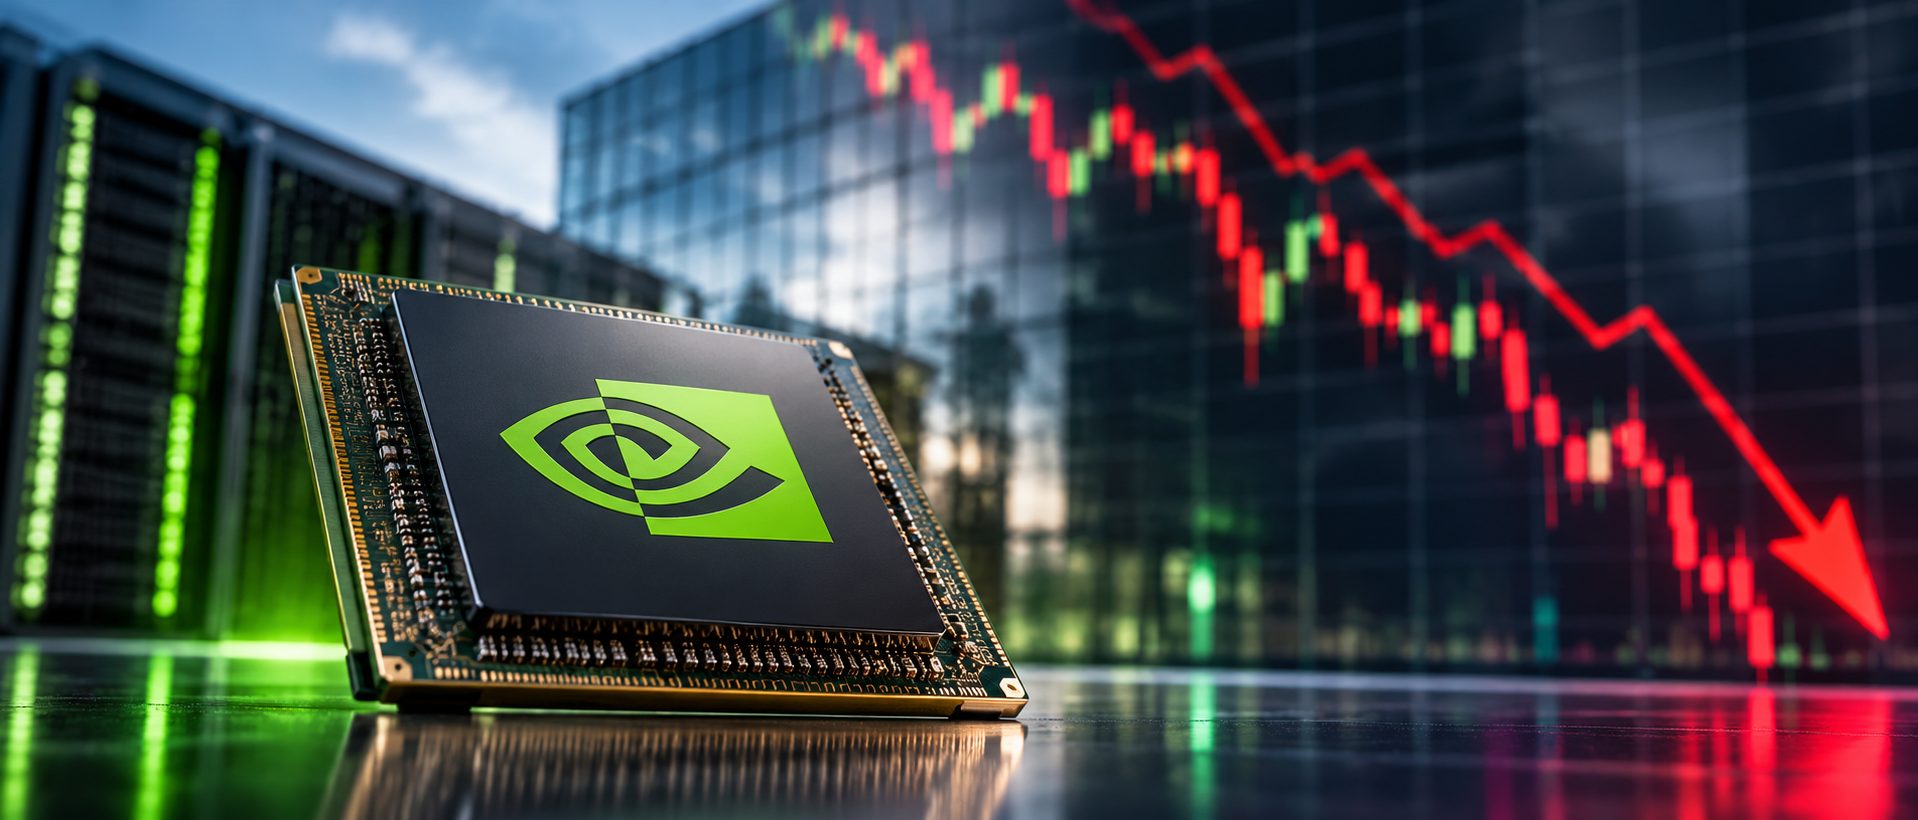
El consejo de administración de Nvidia, proveedor de chips para inteligencia artificial, anunció el domingo 8 de noviembre una investigación independiente tras informaciones de prensa sobre la relación de su consejero delegado, Jensen Huang, con una mujer a la que medios estadounidenses describen como presunta espía china. Huang admitió la relación en un mensaje a la plantilla. El consejo afirma que no hay indicios de que se comprometieran secretos de la empresa ni la seguridad nacional, y respalda a Huang, que continúa como CEO. No sabemos si es una postura que vaya a evolucionar según avance la investigación.
Desde entonces, el despacho Rosen Law Firm ha anunciado que presentó una demanda colectiva en nombre de quienes compraron valores de Nvidia entre el 9 de octubre de 2025 y el 8 de noviembre de 2026. Sostiene que Nvidia y Huang hicieron declaraciones engañosas sobre la relación de este último y sobre la de la compañía con Megaspeed, una empresa de la que, según el propio comunicado, se sospecha que ayudó a China a eludir los controles de exportación. Son alegaciones de la parte demandante: según el despacho, todavía no se ha certificado ninguna clase de afectados.

Aunque no haya síntomas de una inminente caída del más importante fabricante de hardware para la IA, como ejercicio de análisis, cabe preguntarse quién podría captar parte del negocio de chips de IA de Nvidia si la compañía perdiera tracción y qué pasaría entonces. El mercado no necesita una hecatombe de Nvidia para repartirse, porque esa redistribución ya estaba en marcha por razones de precio, de capacidad disponible y de dependencia de un único proveedor. Aún no hay indicios de que esa diversificación vaya a acelerarse, pero abre con más fuerza la pregunta de qué alternativas reales existen.
El castigo bursátil y los síntomas de moderación
Aunque no hayan sonado las trompetas del apocalipsis, el castigo de la bolsa existe y es notable. Las acciones de Nvidia cerraron el lunes 9 de noviembre en 178,67 dólares, un 4,3% menos que el viernes, y acumulan un descenso del 25% desde su máximo anual de cierre, los 239,24 dólares que marcaron el 6 de octubre, según los datos de mercado recopilados por StockAnalysis. Parte del castigo es anterior al anuncio del consejo de administración del domingo 8: ya el jueves 5 la acción perdió un 9,3% en una sola sesión. Al cierre del 9 de noviembre, la capitalización de Nvidia era de 4,31 billones de dólares, la segunda mayor del mundo por detrás de Apple, según el ranking del mismo proveedor de datos.
El negocio, en cambio, no muestra caída, pero sí una moderación del crecimiento. El avance trimestral de los ingresos se ha ido reduciendo, del 22% del tercer trimestre del ejercicio fiscal 2026 al 20% del cuarto, en torno al 20% del primero del ejercicio 2027 y al 18% del segundo. Cuidado, siempre sobre cifras récord, con 96.200 millones de dólares de ingresos en el último trimestre publicado, un 106% más que un año antes, y un margen bruto del 75%, según los datos oficiales de la compañía. En cuanto a las previsiones su propia guía para el trimestre en curso, de 108.000 millones de dólares, implica un avance trimestral del 12% y una moderación también en tasa interanual, en torno al 89% frente al 106% anterior, calculada sobre los 57.000 millones de dólares ingresados un año antes. Esa misma previsión excluye cualquier ingreso de computación para centros de datos procedente de China, por los controles de exportación de Estados Unidos, una limitación relevante para ese mercado, cuya pérdida de peso se detalla más abajo.

En el terreno del análisis, una de las voces públicas más críticas es el Center for Economic and Policy Research, un centro de estudios económicos estadounidense cuyo economista Dean Baker mantiene un monitor semanal sobre la posible burbuja de la IA. Su última edición, del 9 de noviembre, constata que la última semana castigó sobre todo a los neoclouds, los proveedores de nube especializados en capacidad de IA (CoreWeave, el mayor de ellos, cayó un 15,4% y acumula un descenso del 56,6% en un año), mientras Nvidia perdió un 8,8% en la semana y cotiza prácticamente plana en el último año, con un -0,8%, muy por detrás de otros fabricantes de chips como Micron, que sube un 189,5% interanual.
La advertencia de Baker es que las valoraciones de los fabricantes de chips descuentan que el crecimiento a tasas de dos dígitos continuará, de modo que cualquier freno en la construcción de centros de datos pondría a prueba esa hipótesis. Es una interpretación, no un dato. Esas cautelas conviven con un consenso mayoritario todavía favorable: los 62 analistas que recoge StockAnalysis mantienen una recomendación media de compra fuerte y un precio objetivo de 325,78 dólares, un 82% por encima del cierre del lunes. Y hay una fecha clave en la que sabremos muchas cosas: el 17 de noviembre Nvidia presentará los resultados de su tercer trimestre fiscal.
Un reparto que ya existía
Veamos un ejemplo paradigmático que nos puede dar una pista de cómo está actualmente repartido el pastel de los «chips de la IA». Anthropic, la empresa detrás del modelo Claude, declara en su folleto de salida a bolsa una arquitectura de computación multichip que combina Trainium (el chip propio de Amazon para IA), las TPU de Google (unidades de procesamiento tensorial, los chips propios de IA de la compañía), las GPU de Nvidia (procesadores gráficos convertidos en el motor del entrenamiento de modelos) y las GPU de AMD (Advanced Micro Devices, fabricante estadounidense de procesadores). El mismo documento recoge un arrendamiento de equipos con Broadcom, una diseñadora de chips a medida, para aceleradores de IA especializados, firmado en marzo de 2026.
La oferta de alternativas también se amplía por el lado de la distribución. Google y Oracle anunciaron el 27 de octubre que las TPU estarán disponibles en Oracle Cloud Infrastructure, la nube de Oracle, la primera vez que se ofrecen a gran escala en la plataforma de otro proveedor. Por su parte, OpenAI, creadora de ChatGPT, desarrolla un chip propio junto a Broadcom.
AMD y Google, las alternativas
AMD lanzó en julio de 2026 Helios, su primera infraestructura de IA a escala de rack completo (el armario de servidores entendido como un único sistema), con las GPU Instinct MI450. La propuesta apunta directamente al dominio de Nvidia en sistemas de ese tamaño. La compañía anunció además un acuerdo con Anthropic para desplegar hasta 2 gigavatios de esas GPU. Google, por su parte, presentó el lunes 9 de noviembre dos sistemas de su octava generación de TPU. El TPU 8tx está orientado a la inferencia confidencial (la ejecución de modelos ya entrenados) con protección de datos a nivel de hardware, y el TPU 8i Max une dos chips en un único paquete para manejar contextos de millones de tokens.

No son chips nuevos, sino configuraciones de sistema sobre el silicio que la compañía presentó en abril. La proximidad con el comunicado del consejo de Nvidia es una coincidencia temporal que sirve de contexto. No vamos a ser maquiavélicos y pensar que Google eligió la fecha por ese motivo. Según la propia Google, los procesadores EPYC de AMD van dentro del TPU 8tx, de modo que AMD participa incluso cuando el cliente elige Google.
Uno de los grandes frenos a cualquier relevo está en el software. CUDA, la plataforma con la que se programan las GPU de Nvidia, lleva años siendo la referencia del sector, y Google trabaja para erosionar esa ventaja facilitando la portabilidad entre plataformas. TorchTPU, publicado en código abierto, permite que el código escrito en PyTorch, un marco de programación de IA muy utilizado, funcione en TPU sin reescribirlo.
Hiperescalares que se abastecen
Y pasemos a los chicos grandes. Amazon, Google, Microsoft y Meta son los hiperescalares, las empresas que operan infraestructura digital a escala global, y todas tienen un incentivo evidente para reducir su dependencia de un solo proveedor. Amazon comercializa sus chips Trainium2 como instancias EC2 Trn2 dentro de AWS, y declara una mejora del 30 al 40% en relación precio-rendimiento frente a las instancias de su nube basadas en GPU. Se trata de una cifra de la propia compañía, que cada cliente tendrá que contrastar con sus cargas de trabajo. Microsoft diseña el chip Maia con el objetivo de reducir su dependencia de Nvidia y Meta desarrolla el suyo, MTIA. En ambos casos los chips se destinan a consumo interno. Su efecto sobre Nvidia, si llega a notarse, sería que esas compañías cubrieran parte de sus cargas de trabajo con silicio propio en lugar de comprar más GPU.
China y sus límites
Pero ¿qué pasa con el gigante asiático? de donde por cierto procede la supuesta espía con la que tuvo la aventura Huang. La consultora TrendForce prevé que las soluciones domésticas capturen cerca del 90% del mercado chino de chips de IA de gama alta en 2026. Es una previsión de esa firma, basada en sus comprobaciones de la cadena de suministro, y no un dato de mercado cerrado. Entre los fabricantes locales figura Huawei, que presentó en marzo la aceleradora Atlas 350 para competir con Nvidia. Ese avance responde a los controles de exportación de Estados Unidos y a la apuesta de Pekín por la autosuficiencia en un marco de equilibrio internacional de estrategia de desarrollo tecnológico complejo. Además, el mercado chino es doméstico y no funciona como una reserva de clientes que Nvidia pudiera perder por esta crisis.
El análisis deja varias conclusiones. La redistribución del negocio de chips de IA es difícil que se resienta por la investigación abierta en Nvidia a corto plazo. AMD y Google ofrecen hoy alternativas comerciales reales, y los hiperescalares avanzan con silicio propio. El ecosistema CUDA y la escasez de HBM (memoria de alto ancho de banda, imprescindible en estos chips), cuyas limitaciones de suministro persisten según TrendForce, frenan el ritmo de cualquier relevo. El caso de Anthropic muestra que diversificar proveedores no implica abandonar a Nvidia. Si la investigación del consejo tuviera consecuencias para la compañía, encontraría un mercado que ya llevaba tiempo preparando alternativas.
*Imagen de apertura generada por IA






Google presenta TPU 8tx, un acelerador de IA con computación confidencial por hardware

Synology FlashStation FS200T, análisis

¿Quién podría ocupar el sitio de Nvidia si todo fuera horriblemente mal?

Snowflake impulsa el paso de los agentes de IA de piloto a producción

QNAP presenta el ES2486AFdc, un all-flash NVMe de 24 bahías con doble controladora para misión crítica

Ayesa Digital lidera HydroIA: IA, computación cuántica e IoT para predecir inundaciones

50 años de EMACS, el editor que dio origen al software libre

«Tenemos una solución sólida, desde salas de control de un solo operador hasta el broadcast»

Cinco megatendencias tecnológicas que transformarán el mundo la próxima década

Los agentes de IA pueden tener a una persona supervisándolos, pero ya no es suficiente

«Con la IA, lo más complicado suele ser la gestión del cambio en la organización»

Huawei Connect 2026: IA, multicloud y soberanía
Google presenta TPU 8tx, un acelerador de IA con computación confidencial por hardware

Intel avanza en infraestructura abierta pensada para la IA agéntica

CXMT se adelanta a Samsung, Micron y SK Hynix: lanzará memoria DDR5 basada en arquitectura 4F² antes de 2027
Los agentes de IA pueden tener a una persona supervisándolos, pero ya no es suficiente
«Tenemos una solución sólida, desde salas de control de un solo operador hasta el broadcast»

Microsoft anuncia su chip para IA Maia 300, destinado a tareas de inferencia
-
 NoticiasHace 4 días
Esade e IBM proponen un modelo de resiliencia para gestionar la dependencia tecnológica desde el consejo
-
 NoticiasHace 4 días
Tres de cada cuatro directivos españoles encuestados prevén gastar más en ciberseguridad en 2027, con la IA como prioridad
-
 NoticiasHace 4 días
El revés de los centros de datos en las elecciones de EE.UU.: qué puede cambiar para la industria y para España
-
 NoticiasHace 6 días
ONLYOFFICE renueva su alternativa a Microsoft Office y Google Docs para empresas