A Fondo
La IA baja el ritmo

Como hemos advertido en varias ocasiones, la rápida adopción de la Inteligencia Artificial y la creciente potencia de sus modelos están disparando el consumo de recursos. Esta enorme necesidad de capacidad de cálculo no deja de crecer, lo que ha multiplicado los proyectos para construir centros de datos en todo el mundo. Sin embargo, la saturación de la red eléctrica, los problemas de financiación y los permisos burocráticos están frenando estas obras, una situación que podría acabar afectando a los clientes que contratan estos servicios y comprometiendo planes de futuro. Ya contamos que el desarrollo de la IA tiene sus limitaciones e incluso su panorama geopolítico.
Los últimos datos indican que al menos 50 grandes proyectos de centros de datos en Estados Unidos (el corazón del desarrollo de la IA) han sido retrasados, cancelados o bloqueados durante 2026. Así lo refleja el atlas de proyectos de centros de datos RegLayer, citado recientemente por el Financial Times. En esta línea, la firma de análisis bursátil Bernstein, considera que sólo alrededor del 35 % de los proyectos previstos en el país llegará a materializarse. Las cifras de octubre evidencian claramente este freno físico y financiero. Sin embargo, estas señales no parecen detener las intenciones de los grandes hiperescalares, que continúan invirtiendo en sus propios centros. Como resultado, los precios de alquiler de GPU siguen subiendo y no se percibe ninguna dificultad económica entre estas compañías, lo que plantea una paradoja muy interesante.
Electricidad, permisos y vecinos
El primer cuello de botella aparece lejos de los mercados financieros, en la red eléctrica y en los ayuntamientos o administraciones locales. El caso más ilustrativo es Loughton, en Essex. Microsoft se retiró del acuerdo para ser cliente ancla del centro de datos de Nscale y confirmó después que la decisión afecta a un solo sitio y que sigue comprometida con la alianza, según France 24. Los responsables de la red habrían advertido a Nscale de que el suministro eléctrico no llegaría hasta la década de 2030. Nscale afirmó que mantiene una relación sólida con Microsoft, que el problema de red no afecta a sus otros contratos y que estudia fuentes alternativas de energía. El acuerdo incluía, según Capacity, el alquiler de 23.040 GPU Nvidia GB300 a partir del primer trimestre de 2027. Los chips estaban contratados y faltaba la electricidad para encenderlos. Y tardará en llegar…

La oposición local a la construcción de estas infraestructuras añade otra capa. Heatmap Pro calcula en su análisis sobre la oposición a los centros de datos que se han cancelado al menos 260.000 millones de dólares en inversiones en 2026 tras una resistencia sostenida de las comunidades, la mitad en el tercer trimestre. La propia Heatmap advierte de que su cifra es superior a la de otras estimaciones y, aun así, probablemente conservadora. Goldman Sachs sitúa la red y la ejecución local como la ruta crítica del despliegue de IA, por encima de los chips, en su análisis del 19 de octubre. La cola de interconexión estadounidense, la lista de proyectos que esperan conexión a la red, suma unos 2.600 GW, más del doble de la capacidad instalada, y la mediana desde la solicitud hasta la operación ronda los cinco años.
El mismo informe cuenta 86 proyectos cancelados o muy retrasados desde enero, 76 de ellos vinculados a oposición local. RealClearEnergy habla de cerca de 160 proyectos pausados o cancelados desde 2024. The Week recoge además el aviso de fuerza mayor de Oracle en Project Jupiter (Nuevo México) tras el bloqueo de un gasoducto y la parada de dos centros de Google en Finlandia tras una revisión ambiental, mientras que Utility Dive documenta un proyecto de Microsoft en Michigan con futuro incierto por retrasos en los permisos. La razón de que un permiso pese más que el silicio es sencilla. Una GPU se compra y se entrega, mientras que una conexión a alta tensión depende de subestaciones, transformadores, tramitaciones y vecinos, y ningún presupuesto la adelanta. Goldman estima que solo en torno al 50% de la capacidad prevista podría materializarse a corto plazo, según The Week.
El crédito se encarece
El segundo cuello de botella es el dinero. Conviene precisar primero de qué deuda hablamos: todos los bonos citados en esta sección son de empresas, no de gobiernos. El termómetro marca hoy máximos en CoreWeave, una neocloud, es decir, una empresa que se endeuda para comprar chips y construir centros de datos y luego alquila esa computación de GPU a terceros. La agencia de calificación crediticia S&P le asigna una nota B+, varios escalones por debajo del grado de inversión, el umbral a partir del cual el mercado habla de bono basura. Su bono con vencimiento en 2032, emitido con un cupón del 9,625%, rendía el 14,9% el 19 de octubre tras superar el 15% la semana anterior, según CNBC. CoreWeave importa menos por sí misma que como síntoma: ese precio es lo que cobra hoy el mercado por prestar dinero a una empresa que construye centros de datos, y la misma subida alcanza a emisores mucho más grandes.
Los seguros contra el impago apuntan en la misma dirección. Un CDS, por sus siglas en inglés, es un contrato que paga al comprador si la empresa no devuelve su deuda, y su precio sube cuando el mercado percibe más riesgo. El CDS a cinco años de CoreWeave rondaba los 1.082 puntos básicos el 19 de octubre, según CNBC, lo que equivale a pagar cada año un 10,8% de la deuda asegurada y supera el umbral de 1.000 puntos que el mercado lee como señal de estrés. Su deuda con vencimiento en 2032 llegó a cambiar de manos a unos 78 centavos por dólar, con una rentabilidad de algo más del 16%, según Reuters. Tampoco es un fenómeno de una sola empresa. SoftBank, el grupo japonés de inversión tecnológica que financia con deuda su alianza con OpenAI, vio encarecerse su propio seguro hasta 424 puntos básicos el 15 de octubre, según Reuters.
Sin embargo hay explicaciones alternativas o complementarias, según se mire. CoreWeave acumula más de 51.000 millones de dólares en deuda y obligaciones, según CNBC, pero también 103.700 millones en obligaciones de ejecución pendientes, ingresos de contratos ya firmados que aún están por prestarse, y Microsoft, OpenAI y probablemente Nvidia generaron casi tres cuartas partes de sus ingresos del segundo trimestre, según The Verge. Un dinero que está en el aire pero habla de lo saludable del negocio. CoreWeave no es, por tanto, un caso aislado de mala gestión, sino el eslabón más débil de un modelo que buena parte del sector comparte: pedir prestado mucho y rápido (al precio que sea) para construir antes que los competidores.
La tensión alcanza también a la financiación de proyectos concretos, que no siempre pasa por bonos. Parte de los unos 18.000 millones de dólares de deuda bancaria vinculados a Project Jupiter, el campus de centros de datos de Nuevo México que desarrolla la gestora de inversión Blue Owl y en el que Oracle será el cliente ancla, se ha negociado cerca de 80 centavos por dólar, frente a unos 90 un mes antes, según The New York Times. No son bonos de Oracle, como podría deducirse, sino un préstamo sindicado entre una veintena de bancos cuyo precio cae porque el mercado duda de que el campus se termine y genere los alquileres previstos. La conclusión es la misma que con CoreWeave: financiar la construcción de centros de datos sale hoy más caro allí donde el mercado percibe riesgo.
La agencia de calificación Morningstar DBRS detalla cómo se repartiría un frenazo de la inversión: los hiperscalers podrían absorberlo por su escala y su generación de caja, mientras que los actores más pequeños sufrirían por concentración de clientes, apalancamiento y menor acceso al capital. Es la versión financiera del mismo reparto que ya ocurre en el terreno físico.
Frenazo pero no en todas partes
Esta brusca ralentización es, aparentemente, un fenómeno estadounidense sujeto a distintas circunstancias que hemos descrito propias de ese país. En España, sin ir más lejos, la construcción sigue acelerando. Según el último informe semestral de Colliers, la consultora inmobiliaria, la Península Ibérica sumó 65 MW IT (megavatios de potencia de computación, la medida estándar del sector) de capacidad operativa entre abril y septiembre de 2026, hasta unos 450 MW IT, un 17% más en solo seis meses. Madrid creció un 21% en el semestre, hasta 212 MW IT, y Barcelona un 50%, hasta 63 MW IT, mientras Aragón concentra los grandes desarrollos futuros con 3.764 MW IT anunciados, un panorama que también recoge el especial de MuyCanal y MCPRO sobre centros de datos en España. En marzo, Amazon elevó su compromiso de inversión en España hasta 33.700 millones de euros para los próximos diez años, la mayor inversión tecnológica anunciada en el país, y la patronal del sector, SpainDC, estima que las inversiones acumuladas alcanzarán los 58.000 millones de euros en 2030.
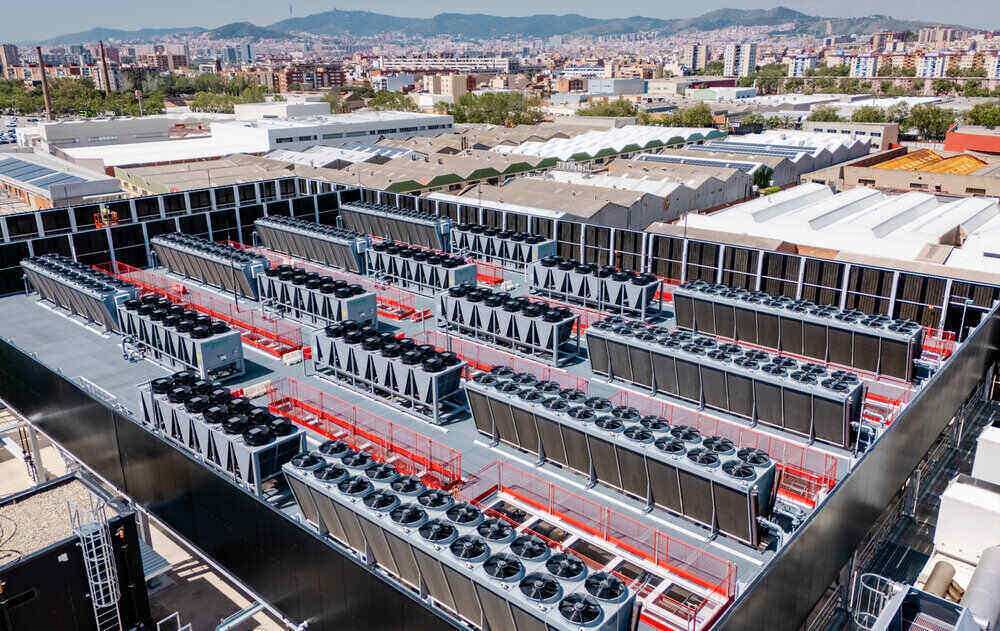
Europa sigue la misma dirección, impulsada también por las normas de soberanía que está imponiendo la Unión. CBRE, otra consultora inmobiliaria, prevé que en 2026 entren en servicio más de 750 MW de nueva capacidad en el continente y que la disponibilidad caiga a un mínimo histórico del 6,5% por la demanda de inteligencia artificial. Los cuatro grandes mercados europeos (Fráncfort, Londres, Ámsterdam y París, lo que la industria conoce como FLAP) crecieron un 18,9% interanual en el primer trimestre de 2026, frente al 7,2% del año anterior. El único posible freno es local y obedece a problemas con la red eléctrica. Como mencionábamos Microsoft se ha retirado de un proyecto de Nscale, la neocloud británica respaldada por Nvidia, en Loughton (Reino Unido) después de que el operador de la red avisara de que no podrá suministrar electricidad al emplazamiento hasta la década de 2030. Pero son más problemas de ubicación que tendencia.
China tampoco ha parado el ritmo. El país ya opera más de 24 GW de centros de datos, más que toda Europa, Oriente Medio y África juntas, y tiene otros 30 GW anunciados, según el seguimiento de SemiAnalysis, una firma de análisis especializada en infraestructura de IA. Más de la mitad de esa cartera de proyectos se concentra en el norte y el noroeste del país, según datos de BloombergNEF, la consultora energética de Bloomberg, en ciudades como Ulanqab, en Mongolia Interior, donde se han levantado parques enteros en dos años y hay cerca de 90 centros de datos previstos. La contrapartida es la utilización. La Academia China de Tecnologías de la Información y las Comunicaciones, un instituto público de investigación, cifra el uso real de la capacidad de computación construida en 2025 en torno al 37%, y los centros impulsados por gobiernos locales concentran la mayor parte de la capacidad vacía.
Detrás de buena parte de esa construcción está Huawei. Sus sistemas SuperPoD, máquinas que agrupan cientos de procesadores Ascend para que trabajen como uno solo (el modelo actual, el Atlas 900 A3, integra 384 chips, según Reuters), son la alternativa doméstica a Nvidia en un mercado donde la compañía afirmó en septiembre que no da abasto con la demanda, con planes de enlazar hasta un millón de procesadores en un solo clúster y la convicción de que su cuota en China ya supera a la del fabricante estadounidense, según la misma agencia. En la edición europea de Huawei Connect, a la que asistimos este mes en Florencia, el fabricante confirmó que esos SuperPoD no llegarán de momento a Europa («todavía no»), porque China va primero. Huawei también vende la infraestructura eléctrica de estos centros a través de su división de energía digital. Según datos de 2024 de la consultora Omdia, es la líder mundial de centros de datos modulares prefabricados, por delante de Schneider Electric y Vertiv, y la eficiencia energética del centro de datos fue precisamente uno de los ejes del evento de Florencia.
Un mercado que se reordena
Como suele ocurrir con toda tendencia tecnológica, las salidas a bolsa funcionan como termómetro. Firmus, respaldada por Nvidia, retiró el 9 de octubre su oferta en Australia, que habría sido la segunda mayor de la historia del país, ante la volatilidad del mercado y una demanda tibia, con una valoración perseguida de unos 30.600 millones de dólares, según Reuters. Nscale presentó su solicitud de cotización en Nueva York en septiembre con una aspiración de hasta 35.000 millones, pero Bloomberg informa de resistencia de los inversores a la horquilla de unos 30.000 millones que maneja la compañía y de que un grupo de ellos defiende entre 16.000 y 19.000 millones, según Quartz. La discrepancia habla de una valoración todavía en negociación, no de una rebaja ya descontada, pero sí de una euforia más contenida.
Gartner afirmó el 14 de octubre que más de 3,5 billones de dólares de gasto en infraestructura de IA podrían quedar expuestos a deterioro de valor a finales de 2030 y que más del 80% de los neoclouds dejarán de operar de forma independiente en esa fecha, algo que incluye fusiones y adquisiciones y no equivale a quebrar. El cálculo parte de que los propietarios de centros de datos necesitarían 8,5 billones de ingresos acumulados para cubrir inversión, financiación y un 12% de retorno, frente a unos ingresos atribuibles de 3,6 billones como máximo. El informe completo eleva la exposición a más de 4 billones al extender el horizonte a 2032, de ahí las dos cifras que han circulado. John Lovelock, de Gartner, matizó ante CNBC que no habrá una quiebra masiva sino consolidación. Dos directivos del sector citados por The Information, según The Decoder, vaticinan que solo sobrevivirán entre 7 y 10 neoclouds.
Los precios de alquiler, sin embargo, no hablan de un mercado saturado, sino de escasez de capacidad disponible. Según el agregador getdeploying, alquilar una GPU en la nube cuesta hoy una mediana de un 24% más que hace un año y un 11% más que hace cuatro semanas, con el H100 bajo demanda a 3,65 dólares por GPU y hora entre 40 proveedores. Para entender la relación con el frenazo a los Data Center, la cadena es la siguiente: si construir centros nuevos es cada vez más difícil y más caro, entra menos capacidad nueva en el mercado y la que ya está operativa puede cobrar más por hora. Que el alquiler suba indica, por tanto, que la demanda de computación sigue ahí y que el freno está en la oferta, pero no demuestra al 100% que el negocio sea rentable: el precio mide lo que paga el cliente, no lo que le cuesta al proveedor financiar, alimentar y amortizar las máquinas, que es donde Gartner sitúa el riesgo de deterioro.
Tampoco contradicen esos precios a Lovelock, porque miden otra cosa. Su frase exacta ante CNBC fue que «ahora mismo tenemos más capacidad de cómputo que demanda», y la matizó señalando que buena parte de los tokens y de la capacidad de procesamiento se regala en las versiones gratuitas de los modelos. Hablaba de la demanda final de IA, que aún no genera ingresos suficientes para justificar la inversión, no del mercado de alquiler de GPU. Ambas cosas pueden ser ciertas a la vez: sobra capacidad respecto a lo que los usuarios pagan por la IA, y aun así se encarece la fracción de esa capacidad que está conectada, montada y disponible para alquilar, porque la red eléctrica y los permisos limitan cuánta llega al mercado. Para quien contrata capacidad, el significado práctico es que la oferta disponible es escasa y el poder de negociación, menor, algo que desarrollamos más abajo.
El gasto agregado tampoco se ha detenido. Las grandes tecnológicas prevén gastar más de 800.000 millones de dólares este año en centros de datos e IA, según Heatmap, y Utility Dive matiza que la construcción sigue siendo robusta aunque los proyectos acumulan problemas de mano de obra, turbinas de gas, red, permisos y oposición vecinal. El propio análisis de Goldman enmarca la ralentización como disciplina: una construcción más pausada permite que la demanda absorba la inversión con el tiempo y reduce el riesgo de capital varado.
Qué cambia para el comprador
Las consecuencias prácticas de esta situación pueden ser las siguientes. La primera afecta al riesgo de contraparte. Microsoft representó el 67% de los ingresos de CoreWeave en 2025, según su informe anual 10-K, y esa concentración forma parte del riesgo que el mercado está valorando. Para el comprador, la salud financiera del proveedor de un servicio cuya infraestructura está tan tensionada pasa a ser un criterio de selección tan relevante como el acuerdo de nivel de servicio o la ubicación. Las cláusulas ganan peso por la misma razón: capacidad garantizada, condiciones de salida, portabilidad de cargas y qué ocurre con el contrato si el proveedor es adquirido, algo que Gartner da por probable. Tampoco la exposición es igual para todos: CoreWeave alquila gran parte de sus centros, que podrían encontrar nuevos inquilinos, mientras que Nebius, IREN y Nscale construyen los suyos, según The Information. Sobre precio y plazos, con alquileres al alza y capacidad física limitada por la red eléctrica, esperar a un derrumbe de tarifas no tiene respaldo en los datos de octubre.
El mapa ibérico añade su propio matiz. El informe Data Centers Iberian Region Snapshot de Colliers, según Material Eléctrico, sitúa la capacidad operativa de Iberia en unos 450 MW IT (los megavatios dedicados a alimentar servidores), 425 en España y 25 en Lisboa, y la disponibilidad en colocation, el alquiler de espacio y potencia en centros ajenos, en el 19% en Madrid y el 14% en Barcelona, con un 9% para grandes despliegues en la capital y nada disponible para hiperescala en Barcelona. El pipeline se depura por falta de visibilidad eléctrica: Madrid pasa de 1.413 a 1.113 MW IT y Barcelona de 525 a 275 MW IT. A ello se suma el proyecto de real decreto publicado por el MITECO el 27 de agosto, que impondrá requisitos de sostenibilidad y eficiencia a las instalaciones de más de 1 MW. Para una empresa española, la capacidad realmente disponible puede ser menor que la anunciada.








La Comisión Europea abre investigación a Booking por los casos de fraude y estafa en su plataforma

La IA baja el ritmo

Salesforce compra la compañía de IA aplicada a procesos de marketing Braze

El CEO de Dell alerta: la crisis de las memorias empeorará en 2027

Google libera TorchTPU para romper el monopolio de NVIDIA en desarrollo de aplicaciones de IA

Telefónica y el Grupo NOS Comunicações desarrollarán soluciones y servicios para defensa y seguridad

Mistral AI: «La IA es software. Se puede controlar»

Trevenque Group lleva la IA soberana a sus servicios cloud con HPE

Un agente de OpenAI piratea el servicio de salud australiano en el primer ataque conocido a un sitio gubernamental

D-Link celebra 40 años y presenta Nuclias Unity en España

Madrid Tech Week reunirá a más de 1.200 empresas en su segunda edición

La UE quiere clasificar los centros de datos en función de su consumo energético e hídrico
La Comisión Europea abre investigación a Booking por los casos de fraude y estafa en su plataforma
Trevenque Group lleva la IA soberana a sus servicios cloud con HPE

Multa de 403 millones a Google por incumplir las normas sobre datos de ubicación en la UE
La UE quiere clasificar los centros de datos en función de su consumo energético e hídrico

El mercado de módulos de memoria DRAM subió sus ingresos un 59% en 2025

FUJITSU MONAKA, la solución japonesa para infraestructuras de IA soberana
-
 NoticiasHace 5 días
Veeam Intelligent ResOps for Microsoft 365: seguridad para usar IA y recuperar datos
-
 NoticiasHace 5 días
Cómo recuperar el valor de las fotografías en la era de la imagen digital
-
 NoticiasHace 6 días
La IA cambia cómo trabajamos, pero no rebaja la carga laboral
-
 NoticiasHace 5 días
D-Link inicia su 30ª temporada de webinars