Noticias
La factura electrónica B2B llega a las áreas de TI: las empresas tienen un año para preparar sus sistemas

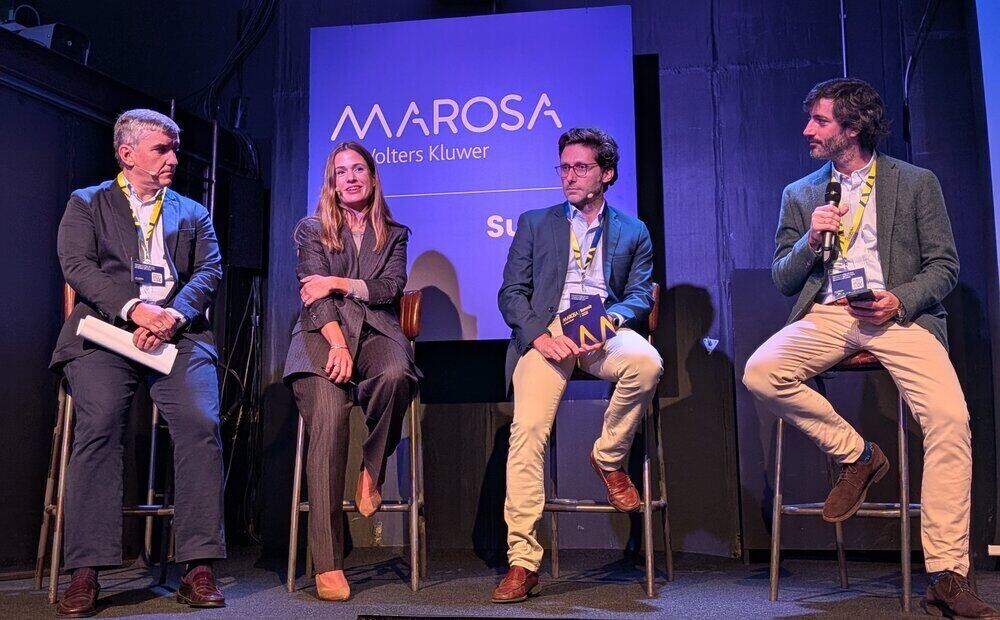
Los departamentos de TI de las grandes empresas españolas tienen una nueva obligación en la agenda. La factura electrónica entre empresas ya tiene calendario y, según los expertos reunidos la semana pasada en el Marosa Summit 2026, afecta tanto a la forma de emitir, recibir y procesar facturas como a los sistemas que las gestionan.
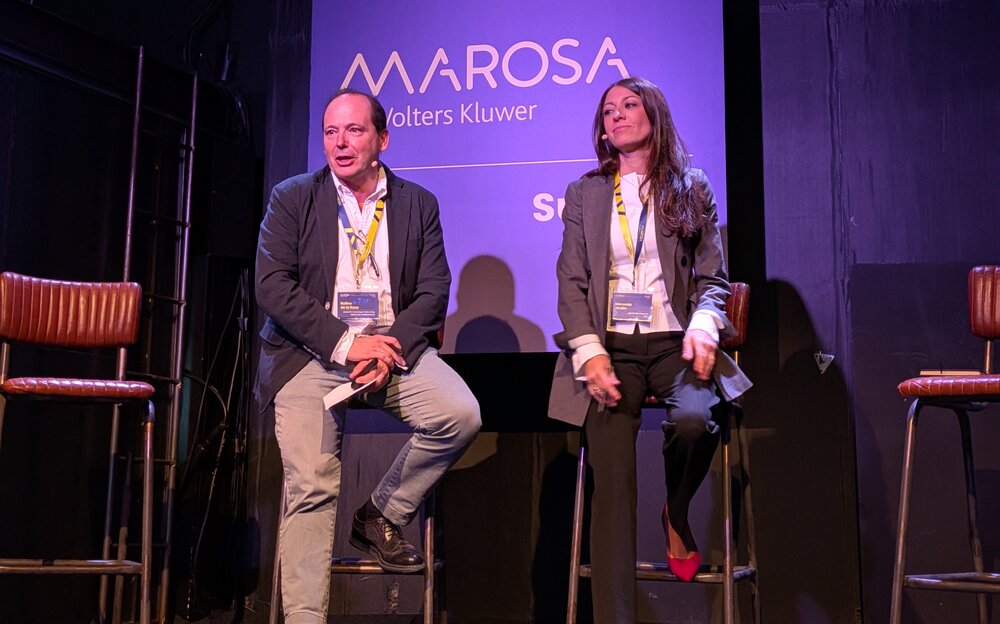
Marosa by Wolters Kluwer organizó en Madrid este encuentro, dirigido a grandes empresas. Contó con Mercedes Jordán, subdirectora general de Técnica Tributaria de la Agencia Tributaria (AEAT), y con Rufino de la Rosa, Head of E-Invoicing & Public Policy de Marosa. También participaron responsables de Volvo, Camper y Amazon, que compartieron su experiencia adaptando procesos y sistemas a las nuevas exigencias.
Un calendario ya definido
La Orden HAC/1028/2026, de 2 de octubre, regula la Solución Pública de Facturación Electrónica (SPFE). Se publicó en el BOE del 5 de octubre y desarrolla el Real Decreto 238/2026, de 25 de marzo. Según el calendario que presentó la AEAT, la obligación se aplicará de forma escalonada a partir del 6 de octubre de 2026:
- 6 de octubre de 2027: factura electrónica y comunicación de los estados de pago para las grandes empresas, con facturación superior a 8 millones de euros.
- 6 de octubre de 2028: factura electrónica para las pymes y estados de pago de las pymes que son personas jurídicas.
- 6 de octubre de 2029: estados de pago de las pymes que son empresarios individuales o personas físicas, y de las entidades en régimen de atribución de rentas.
La AEAT publicó el 13 de octubre la documentación técnica inicial de la SPFE en su sede electrónica, en el apartado para desarrolladores. Incluye los anexos con la estructura de los campos de la factura conforme al modelo UBL y la norma EN 16931, los WSDL de los servicios web y la descripción de las validaciones y errores.
Facilitar el cobro, no solo controlar
Los ponentes insistieron en que el origen del proyecto no es controlar las facturas, sino ayudar a las empresas a cobrar. La Ley Crea y Crece, que impuso la obligación, busca reducir la morosidad comercial y mejorar el acceso a la financiación. Por eso obliga a informar de los estados de pago de las facturas recibidas, un dato que también podrá facilitar el emisor. La AEAT recordó que el objetivo fiscal no se definió en la norma hasta que la Ley 7/2024 incorporó la disposición adicional 21.ª, que regula la SPFE.
De la Rosa defendió que este modelo evita confusiones y automatiza todo el proceso. También abogó por dar prioridad a la factura electrónica frente a Verifactu, que ha perdido impulso, y por afrontar el cambio de una sola vez.
El IVA llega a los sistemas
De la Rosa, que antes trabajó en la propia AEAT, situó la calidad del dato entre los grandes retos del nuevo escenario fiscal y subrayó que la factura electrónica cambiará la forma en que las compañías gestionan y coordinan su información tributaria. Según Marosa, el asesor fiscal que interpretaba la norma y presentaba declaraciones pasa a ser un responsable de datos fiscales, que gestiona flujos, mapeos y cuadres entre fuentes y trabaja con informáticos e ingenieros de datos. Las obligaciones de IVA llegan así a los sistemas, a la emisión y tramitación de facturas y a la tesorería.
La compañía propone seis pasos para implantar la factura electrónica:
- Flujos: inventariar flujos y operaciones, acotados a operaciones interiores y facturas emitidas.
- Mapeo de datos: asignar a cada dato su fuente. El SII ya recoge parte de la información, aunque hay que cuidar el desglose por línea, y el estado de pago es un dato nuevo.
- XML y envío: una capa de integración que genere el XML o, si se construye internamente, mucho trabajo conjunto de TI e IVA.
- Procesos: el OCR del buzón de correo deja de servir, porque habrá que leer el XML e identificar el número de pedido.
- Coordinación comercial: acordar formatos, canales y plataformas con clientes y proveedores, o adoptar la SPFE.
- Pruebas: probar todos los flujos, revisar las validaciones, corregir y repetir.
Tres vías de integración
En la parte técnica, Marosa describió tres formas de asumir la facturación electrónica. La primera es la opción nativa de SAP, mediante DRC o un add-on conectado a una plataforma acreditada. Es más sencilla de poner en marcha, pero exige asegurar antes la calidad de los datos y los códigos fiscales, y se complica si intervienen varios sistemas.
La segunda es VATify Connector, que funciona fuera del ERP, extrae datos de varias fuentes, los transforma para crear un XML válido en cada país y supervisa el flujo. La tercera es la conexión directa por API REST o Excel, útil para volúmenes bajos, entidades pequeñas o periodos transitorios como una migración a S/4HANA.
«Hay que empezar ya»
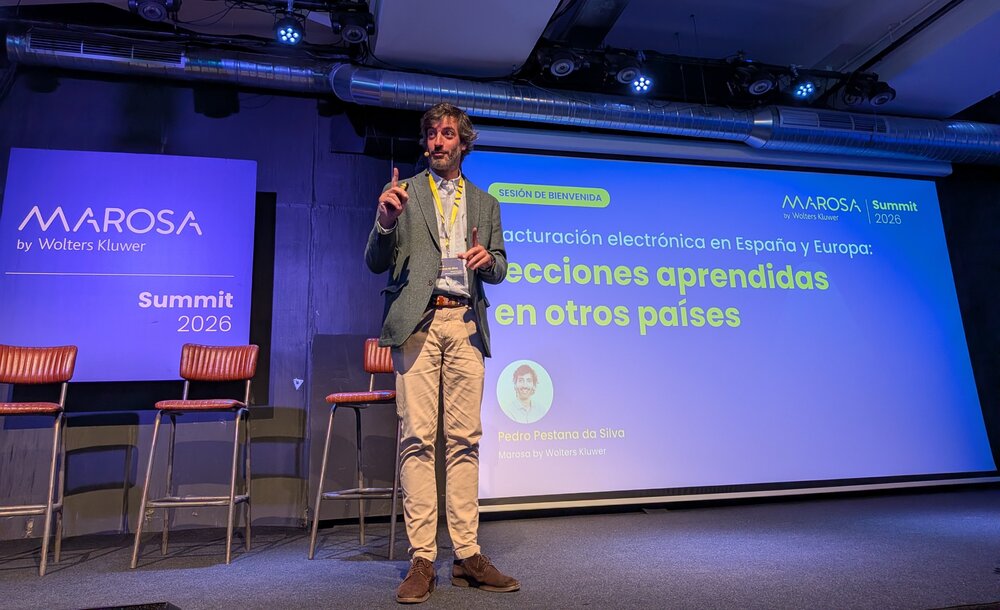
Pedro Pestana da Silva, Fundador y General Manager de Marosa by Wolters Kluwer, recordó que la factura electrónica no es nada nuevo. «Es una oleada mundial que ahora ha llegado a España. No estamos solos», señaló. Sobre los plazos fue claro: «Hay que empezar ya porque un año no es nada».
Marosa, que nació en Vigo y ha sido adquirida recientemente por Wolters Kluwer, se presenta como un asesor fiscal con tecnología propia. Según la compañía, presenta declaraciones de IVA en 55 países, ofrece factura electrónica en 25 y cuenta con más de 2.000 empresas clientes. La jornada abordó también el cumplimiento fiscal internacional, el reporting en tiempo real y la aplicación de la inteligencia artificial a la función tributaria, con la participación de Francesc Caudet (Camper), Xavi Albiñana (Amazon) y Enrique Gómez (Volvo).




La factura electrónica B2B llega a las áreas de TI: las empresas tienen un año para preparar sus sistemas

«Con la IA, lo más complicado suele ser la gestión del cambio en la organización»

Cisco sube el 7 de noviembre los precios de su software y parte de su hardware

Microsoft ofrece jubilaciones a 60.000 empleados, un cuarto de su plantilla

Intel compra la compañía de software de computación cuántica Classiq

OpenAI lanza GPT-6.1 Terra, más rendimiento y menor precio

Mistral AI: «La IA es software. Se puede controlar»

Fernando Rionegro, nuevo Country Manager de Nokia en España

Especial Centro de datos en España: ¿Cómo nos convertimos en el gran hub europeo?

Google presenta Gemini 4 con foco en ciberseguridad

¿Cuántos ingresos necesitará la industria de la IA para justificar las inversiones?

Cómo gestionar agentes: las enseñanzas de Smiley
La factura electrónica B2B llega a las áreas de TI: las empresas tienen un año para preparar sus sistemas

Satya Nadella promociona Copilot como «un sistema operativo» para flujos de trabajo
Mistral AI: «La IA es software. Se puede controlar»

Orizon transforma su modelo de negocio y apuesta por el SaaS para crecer fuera del sector financiero

NVIDIA lanza una plataforma de seguridad para evitar que los agentes de IA se salten los límites

BNP Paribas amplía su acceso a la infraestructura de Google Cloud
-
 NoticiasHace 6 días
Google libera TorchTPU para romper el monopolio de NVIDIA en desarrollo de aplicaciones de IA
-
 NoticiasHace 6 días
El CEO de Dell alerta: la crisis de las memorias empeorará en 2027
-
 NoticiasHace 1 día
Los ataques al email corporativo se disparan
-
 NoticiasHace 6 días
Salesforce compra la compañía de IA aplicada a procesos de marketing Braze