Noticias
La factura de la IA: Alphabet sufre la mayor caída bursátil de su historia

Durante buena parte de su trayectoria, Google ha sido una de las niñas mimadas de la bolsa. La compañía salió al parqué en agosto de 2004 a 85 dólares por acción y dos décadas después ya valía más de dos billones de dólares, una trayectoria que hizo las delicias de sus inversores y la mantuvo en la vanguardia de las «nuevas tecnológicas» asociadas al crecimiento y a las expectativas de rentabilidad. Un favor que, en su caso, no necesitó dividendos: no repartió el primero de su historia hasta 2024, cuando ya llevaba veinte años cotizando. Ese historial de crecimiento y revalorización permite medir el alcance de lo ocurrido esta semana.
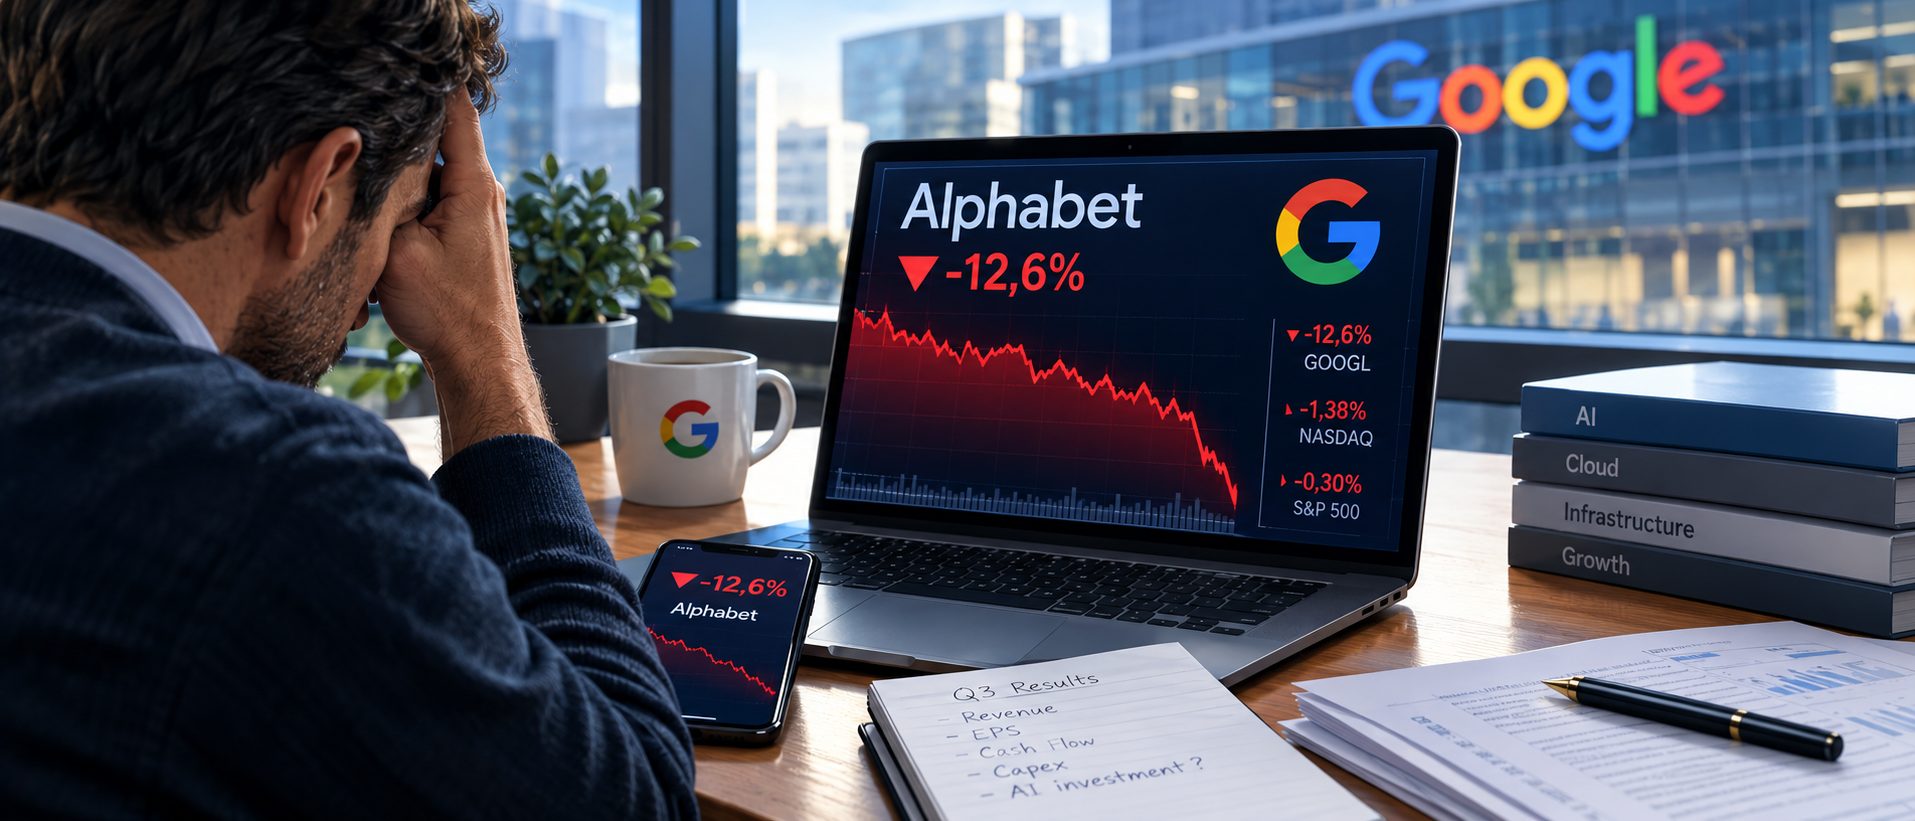
Alphabet, la matriz de Google, ha protagonizado este jueves la peor jornada bursátil de su historia. Sus acciones cerraron con una caída del 12,6%, según NBC News, después de llegar a perder un 13% durante la sesión, un desplome que supera el récord anterior de la compañía, el 11,6% de marzo de 2020, en plena crisis del coronavirus, y que no tiene precedentes desde su salida a bolsa en 2004. En términos de capitalización, la caída ha borrado cerca de 500.000 millones de dólares en una sola sesión, la segunda mayor destrucción diaria de valor de la historia del mercado estadounidense, solo por detrás de los 589.000 millones que perdió Nvidia en enero de 2025, cuando la irrupción de la china DeepSeek puso patas arriba al sector.
El desplome ha arrastrado al conjunto del mercado, aunque el contagio ha sido bastante selectivo. El Nasdaq ha cerrado con un retroceso del 1,38% y el S&P 500 ha perdido un 0,3% a pesar de que la amplia mayoría de sus valores avanzó, según Associated Press. Bloomberg Línea precisa que casi 400 compañías del S&P 500 subieron, lo que apunta a una rotación de la inversión lejos de las compañías más expuestas al gasto en inteligencia artificial y no a un pánico generalizado. El resto de caídas relevantes responde sobre todo a cuentas propias: Amazon, que presentó resultados al cierre y también quedó por debajo de lo previsto en ingresos y beneficio, cayó más de un 6% en las operaciones posteriores, e Intel se hundió alrededor de un 17% tras una guía decepcionante para el trimestre en curso, según CNBC. Meta, por su parte, ya se había dejado cerca de un 7% el jueves anterior al presentar su propio flujo de caja libre en negativo y elevar su previsión de inversión, según CNBC. El patrón que dibuja la semana, señala Reuters, es un mercado que distingue entre las compañías capaces de financiar sus ambiciones de IA con la caja que generan y las que queman caja o se endeudan para lograrlas.

Unas cuentas que crecen, pero menos de lo esperado
El detonante han sido los resultados del tercer trimestre, presentados el miércoles al cierre del mercado. Alphabet ingresó 127.577 millones de dólares, un 25% más que un año antes, pero en los tiempos de la IA los inversores y expertos son extremadamente exigentes. Así esos resultados quedaron por debajo de los 127.970 millones que esperaban los analistas, según la encuesta de la firma de datos financieros FactSet que cita AP. El beneficio por acción, es decir, la parte del beneficio neto que corresponde a cada título, quedó en 2,12 dólares frente a los 2,87 previstos. El beneficio neto cayó un 25% interanual, hasta 26.170 millones, lastrado por una pérdida de 8.700 millones en el valor de sus participaciones en otras empresas, entre ellas SpaceX y Anthropic según elEconomista. La propia compañía cuantifica en 6.700 millones el impacto neto de ese ajuste sobre el resultado.
El negocio que más preocupa es el de siempre. Los ingresos publicitarios de la búsqueda crecieron un 12%, hasta 63.350 millones, por debajo de lo previsto por segundo trimestre consecutivo. La secuencia de crecimiento de este negocio, que aporta cerca de la mitad de los ingresos del grupo, se ha ido moderando a lo largo del año: 19% en el primer trimestre, 17% en el segundo y 12% en el tercero, el ritmo más lento en cinco trimestres, según CNBC.
La cifra que más ha pesado en el castigo según los expertos es, sin embargo, la del flujo de caja libre, la caja que genera el negocio una vez descontadas las inversiones en activos, en particular en este caso centros de datos y equipos. Alphabet cerró el trimestre con un flujo de caja libre negativo de 9.065 millones de dólares, más del triple de lo que esperaban los analistas y el segundo trimestre consecutivo en números rojos, algo que no había ocurrido nunca hasta este año. Para poner la cifra en perspectiva: en el cierre de 2025, apenas tres trimestres atrás, el mismo indicador era positivo en 24.551 millones.

La IA despega en la nube mientras muerde la publicidad
A pesar de los números hay aspectos que cuentan una historia muy distinta y dicen mucho sobre el futuro. Google Cloud creció un 103% interanual, hasta 30.709 millones, y multiplicó por tres su beneficio operativo, hasta 11.121 millones, impulsado por la demanda de infraestructura de IA y por la venta de sus TPU, los chips diseñados por la propia compañía para entrenar y ejecutar modelos de inteligencia artificial. La aplicación de Gemini, su asistente de IA, ha superado la barrera de los mil millones de usuarios, el producto que más rápido ha crecido en la historia de Google según su consejero delegado, Sundar Pichai, en la nota oficial de resultados.
La otra cara es que la propia IA de Google está erosionando el negocio que financia esa expansión, y esta vez la voz no es solamente de los analistas sino que se escuchan desde las entrañas de la compañía. Philipp Schindler, director de negocio de la compañía, reconoció en la llamada con inversores que el fuerte crecimiento de las consultas en AI Mode, el modo del buscador que responde con texto generado por IA en lugar de la clásica lista de enlaces, pesó sobre los ingresos publicitarios por la menor monetización de ese formato, según Search Engine Land. El mismo directivo precisó que el mayor factor de la desaceleración fue el efecto del tipo de cambio y no cuantificó cuánto aportó AI Mode. Lo que sí muestran los datos publicados es una tensión llamativa: las búsquedas crecen al mayor ritmo en cinco años mientras los ingresos del buscador se ralentizan, una combinación que las firmas de análisis leen como una menor monetización por consulta, aunque Google no ofrece cifras que lo confirmen de forma directa.
El banco suizo UBS considera que estos resultados devuelven al primer plano el temor a la canibalización del buscador, la firma japonesa Mizuho advierte de que la IA agéntica, la que ejecuta tareas por cuenta del usuario, amenaza con restar cuota a la búsqueda y a plataformas como YouTube, y Gil Luria, de la firma de inversión estadounidense D.A. Davidson, resume que «la IA finalmente ha venido a por Google», si bien pide no sacar conclusiones de un solo trimestre, según recoge CNBC. Google responde que ya está escalando los anuncios dentro de AI Overviews, los resúmenes generados por IA que encabezan los resultados, y de AI Mode, y afirma que en los listados de producto los enlaces patrocinados reciben ya tantos clics como los orgánicos dentro de AI Mode, un dato que la compañía no desglosa. Está por ver que esta introducción de módulos de publicidad compense la pérdida millonaria del negocio de las búsquedas.
Alphabet también atribuye parte de la desaceleración a las divisas: un dólar más fuerte reduce el valor de los ingresos obtenidos en otras monedas al convertirlos a la moneda en la que presenta sus cuentas. Su directora financiera, Anat Ashkenazi, advirtió en la llamada con inversores de que, si se mantienen los tipos de cambio actuales, ese efecto será algo mayor en el cuarto trimestre, especialmente en búsqueda y publicidad de YouTube. Por separado, los analistas de JPMorgan describieron la desaceleración del buscador como más pronunciada de lo esperado, según NBC News.
Un billón de dólares comprometidos y una financiación cada vez más creativa
Las inversiones en centros de datos también pesan en esta caída en bolsa. El gasto en capital, conocido como capex, alcanzó los 51.355 millones de dólares en el trimestre, más del doble que un año antes, y la compañía mantuvo su previsión de gasto de capital para 2026 en una horquilla de entre 195.000 y 205.000 millones. A más largo plazo, Alphabet también ha asumido compromisos plurianuales de gasto en infraestructura, energía y arrendamientos que superan el billón de dólares, según NBC, y obligaciones contingentes adicionales por 98.500 millones, 23.000 millones más que el trimestre anterior, según Bloomberg Línea.
Para financiar ese esfuerzo, Alphabet está recurriendo a fórmulas inéditas en su historia: bonos a 100 años, una ampliación de capital de en torno a 85.000 millones de dólares anunciada en junio y la emisión de 36 millones de nuevas acciones este trimestre. La cartera de pedidos de Google Cloud, los ingresos ya contratados y pendientes de ejecutar, alcanza los 560.800 millones de dólares, aunque Bloomberg Línea señala que 16.800 millones del aumento trimestral corresponden a un acuerdo con Crux AI, una empresa conjunta en la que la propia Alphabet participa, lo que matiza la calidad de esa cifra. La reacción de las firmas de análisis ha sido inmediata: de los 31 expertos que han actualizado su recomendación tras los resultados, 20 han recortado su precio objetivo sobre la acción, según elEconomista.
Qué dice este castigo a las empresas que compran tecnología
La comparación con Microsoft resulta instructiva. El mismo miércoles, la compañía de Redmond presentó un crecimiento del 48% en los ingresos de su nube Azure, unas inversiones por debajo de lo previsto y un flujo de caja libre que sigue en positivo, 18.630 millones de dólares. Su acción cerró prácticamente plana. El mensaje del mercado no es que invertir en IA esté mal visto, sino que financiarla consumiendo toda la caja que genera el negocio ha dejado de tener carta blanca. No es la primera vez este año que el mercado corrige a las grandes tecnológicas por este motivo, pero sí la primera con esta virulencia contra una sola compañía.
Para los departamentos de tecnología, la lectura va más allá de la cotización. Lo que sigue no son hechos consumados, sino escenarios razonables que conviene vigilar: una presión sostenida sobre la rentabilidad de los grandes proveedores de IA podría traducirse en una política de precios más estricta, menor margen de negociación en los contratos plurianuales de nube y un escrutinio más fino sobre qué compromisos de capacidad se cumplirán y cuáles se renegociarán. También refuerza una pregunta que los propios analistas ya advirtieron y que ya se planteó en este medio: cuántos ingresos necesita generar la industria de la IA para justificar semejante inversión. La duda sobre una posible burbuja lleva en el mercado desde al menos 2025, y esta semana ha dejado de ser una pregunta abstracta para convertirse en medio billón de dólares.
En resumen: nos encontramos ante el primer gran ajuste de cuentas entre la promesa de la IA y su financiación real. La demanda existe, como demuestra el crecimiento del 103% de Google Cloud, pero el mercado ha empezado a distinguir con dureza entre quien la monetiza con caja positiva y quien la financia comprometiendo el balance durante décadas. La propia Alphabet ya avisa de que el efecto divisa será aún más desfavorable en el cuarto trimestre, y Amazon ha quedado bajo el mismo escrutinio.
*Imagen de apertura generada con IA







Binance pierde 6.300 millones de dólares en criptomonedas en un ataque

La factura de la IA: Alphabet sufre la mayor caída bursátil de su historia

Intel se desploma en bolsa por la caída de venta de procesadores para PC

50 años de EMACS, el editor que dio origen al software libre

Salesforce Slack Frontline, espacio de trabajo móvil para profesionales que no trabajan tras un escritorio

Globant amplía su plataforma de servicios nativos de IA con Glob.AI OS

Fernando Rionegro, nuevo Country Manager de Nokia en España

Google presenta Gemini 4 con foco en ciberseguridad

¿Cuántos ingresos necesitará la industria de la IA para justificar las inversiones?

ASUS ProArt RTX Spark, PCs para trabajar en tareas creativas y con agentes de IA en local

Los contenedores Linux llegan a Windows a través del WSL

AMD Ross: la IA agentiva llega al diseño y desarrollo de sistemas embebidos
Binance pierde 6.300 millones de dólares en criptomonedas en un ataque

Indra compra el 30% de la compañía de ciberseguridad madrileña TRC

GIGABYTE AI TOP 100 B850, IA local en el escritorio

KPMG trabajará con Orbio AI para optimizar la atracción y selección de talento

Telefónica se reorganizará en tres divisiones: tecnología, empresa y consumo
AMD Ross: la IA agentiva llega al diseño y desarrollo de sistemas embebidos
-
 NoticiasHace 4 días
Los ataques al email corporativo se disparan
-
 Notas de prensaHace 6 días
La inversión en infraestructura de IA alcanzará los 769.000 millones de dólares en 2026
-
 NoticiasHace 7 días
Telefónica desplegará con IQM el primer ordenador cuántico en la Comunidad de Madrid
-
 NoticiasHace 7 días
El salario medio del sector tecnológico digital en España alcanza los 47.300 euros, un 3,1% más