A Fondo
NVIDIA, el día después

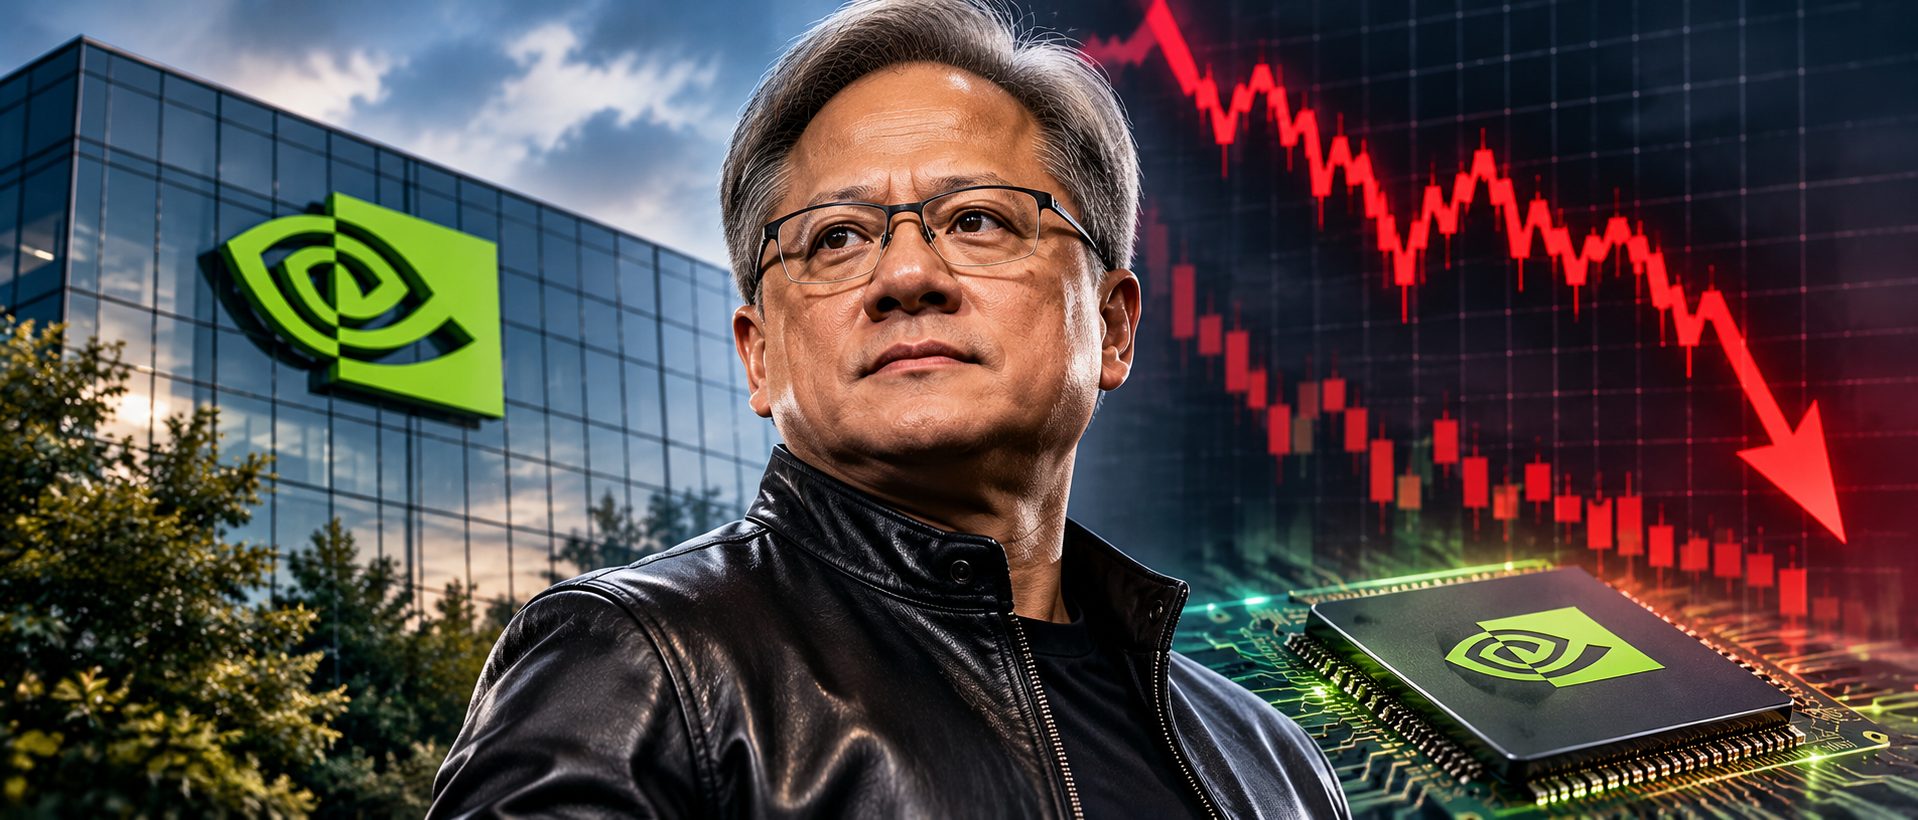
La dimisión de Jensen Huang promete ser algo más que una anécdota en el camino de una empresa que ha marcado el ritmo de la evolución de la Inteligencia Artificial. Ahora, cuando el polvo empieza a disiparse de tanto revuelo cabe preguntarse qué va a ser de NVIDIA y qué consecuencias va a tener esta crisis para el futuro de la IA. El consejo de NVIDIA aceptó el 11 de noviembre la dimisión de Jensen Huang. Al cierre del jueves, la acción encadenaba ya seis semanas consecutivas de caídas y 1,6 billones de dólares de capitalización perdidos, una pérdida cercana al 30% desde su máximo de principios de octubre. La dimisión llega, por tanto, en el punto exacto de una corrección que ya estaba en marcha.
En esa primera sesión con la noticia en los mercados, el título cerró con un descenso del 4,3%, unos 181.000 millones de dólares de capitalización menos según Bloomberg Línea, después de llegar a ceder un 13% en la apertura, según The Guardian. Los datos de mercado no permiten repartir cuánto de la caída corresponde al escándalo, cuánto a la dimisión y cuánto a la corrección previa del sector, y no hay que darla por concluida. A principios de noviembre, el consejo abrió una investigación interna, dirigida por consejeros independientes con asesoría legal externa, sobre si Huang había sido objetivo de una operación de inteligencia extranjera, según Reuters en su versión difundida por CNA y NBC News. El 8 de noviembre Huang admitió una relación extramatrimonial en un comunicado, y el 12 Reuters publicó que había mantenido otra con una segunda empleada. La pregunta útil para entender el día después es qué parte del valor de NVIDIA dependía de una persona y qué parte descansa en estructuras que siguen en pie.
El rey y su red
La tesis de The Guardian en su análisis sobre el reino de IA que construyó Huang es que NVIDIA resulta insustituible por sus chips y también por «una red de relaciones, la mayoría lideradas por el propio Huang». El diario recuerda su papel de «kingmaker» de la IA soberana, es decir, de los planes de países que quieren capacidad de cálculo propia y bajo su control. Como muestra de este músculo geopolítico en 2025 se reunió con Mohammed bin Salman, Keir Starmer y Emmanuel Macron, y a esos encuentros siguieron acuerdos de suministro de chips a gobiernos en los que su presencia servía de garantía. Según el mismo medio, el pacto con Corea del Sur, de 260.000 chips avanzados, nunca aclaró plazos, pagador ni condiciones. Esa falta de transparencia sobre las condiciones obliga a distinguir el peso personal de Huang de las garantías concretas de cada acuerdo.
La red, sin embargo, no se tejió solo entre gobiernos ni sirve únicamente para vender. Otra de sus piezas clave no une a Huang con un cliente, sino con quien hace posible el producto: TSMC, el fabricante taiwanés que produce los chips de NVIDIA. La relación arrancó en 1997 con una carta de presentación de Huang a Morris Chang, su fundador, y se consolidó en una colaboración de décadas en la que, según The Guardian, NVIDIA llegó a trabajar con la fundición en el desarrollo de sus procesos y productos. NVIDIA diseña, pero no tiene fábricas propias: son las plantas de TSMC las que convierten esos diseños en silicio. En nuestro especial sobre la geopolítica del hardware de la IA recogemos una estimación según la cual entre el 80 y el 90% de los chips avanzados para IA salen de sus fábricas, una concentración en una isla disputada a 160 kilómetros de la costa china que convierte a la fundición en uno de los principales puntos de estrangulamiento de toda la economía de la inteligencia artificial. Por eso el diario británico llega a sostener que, en clave geopolítica, TSMC es posiblemente más importante que NVIDIA o que cualquier otro diseñador de chips.
Pero ni fabricarlos ni tener gobiernos dispuestos a comprarlos basta si Washington limita qué chips se venden y a quién. Esa otra pata de la red, la política, también la trabó Huang en primera persona: AP recoge que presumía de llamadas nocturnas con el presidente Trump, y The New York Times contó en julio de 2025 cómo logró persuadirlo para abrir la venta de chips a China. El canal, sin embargo, tenía límites: The Wall Street Journal informó en noviembre de 2025 de que funcionarios de la administración Trump habían frenado el empuje exportador de la compañía. A esos límites se suma ahora un frente judicial y personal. NBC News informa de que Megaspeed, la empresa de Singapur que era uno de los mayores clientes de NVIDIA en el Sudeste Asiático, está siendo investigada penalmente en Estados Unidos por el presunto desvío de chips de NVIDIA a China, y de que los servicios de inteligencia estadounidenses sospechan que Alice Huang, exdirectiva de Megaspeed con la que Huang mantuvo una relación, espiaba para China. Estas sospechas pueden cambiar el tono de la relación con Washington: donde Huang encontraba acceso e interlocutores, NVIDIA podría enfrentarse ahora a un clima de recelos.
Pero aunque como se puede ver tenía un peso importantísimo, la fortaleza de NVIDIA no depende solo de las relaciones personales de Huang. El foso competitivo más sólido es técnico y contractual. CUDA, la plataforma de software con la que se programan las GPU de NVIDIA, ha creado una base instalada con costes de migración a otros sistremas que The Guardian califica de prohibitivos, y los clientes esperan años para recibir chips. Las obligaciones financieras que veremos a continuación son compromisos corporativos firmados y no apretones de manos de Huang, aunque la opacidad de algunos contratos alimenta la duda, como señala el propio diario.

El consejo, además, se movió en 24 horas. Según el formulario 8-K presentado ante la SEC (el documento con el que las cotizadas estadounidenses comunican hechos relevantes al regulador bursátil), asume como CEO interina Colette Kress, que mantiene la dirección financiera y de quien MCPro ya ha publicado su perfil. Por primera vez en la historia de la compañía, Harvey C. Jones se convierte en presidente no ejecutivo del consejo, una figura separada de la dirección ejecutiva. La nota oficial de NVIDIA promete continuidad en operaciones, compromisos con clientes y hoja de ruta.
El resultado es una distinción práctica entre lo que se transfiere por contrato y lo que se transfiere por confianza y que marchará inevitablemente con Huang. Tecnología y pedidos permanecen. La confianza que Huang construyó con gobiernos, con la Casa Blanca y con TSMC se tejió entre personas y un nombramiento no la traspasa de forma automática. Nadie puede cuantificar cuánto de esa red era personal, y afirmar lo contrario sería especular. La interinidad añade una variable de gobierno: un estudio de Intintoli, Zhang y Davidson publicado en el Journal of Management and Governance, que strategy+business resume sobre 1.626 sucesiones en grandes empresas, encuentra que el peor desempeño de los CEO interinos se concentra casi por completo en las salidas voluntarias, y que tras salidas forzosas apenas hay evidencia de peor rendimiento ni de efecto en los retornos bursátiles. Esos trabajos miden el efecto medio y no este caso, de modo que no explican la caída actual. La primera prueba de la autoridad real de la interina llegará con la presentación de resultados del 17 de noviembre.
NVIDIA como banco central
La imagen de NVIDIA como el «banco central de la IA», que utilizó The Economist el 3 de septiembre, describe un poder que va más allá de vender chips: la compañía también aporta financiación y garantías para que sus clientes puedan construir la infraestructura con la que van a utilizarlos. Se compromete a comprar servicios a las firmas que levantan centros de datos con sus GPU, garantiza proyectos de terceros y respalda programas de crédito del sector, un circuito cuyo mapa verificable ha publicado CNBC. La comparación apunta a esa concentración: el mismo actor que suministra el componente esencial apoya además con capital la expansión de quienes lo compran, de modo que la demanda de sus productos y su apoyo financiero quedan ligados. El símil tiene un límite claro: NVIDIA no emite moneda ni fija tipos de interés, y su papel es el de una empresa con objetivos comerciales, no el de una autoridad monetaria. Ya en septiembre, el Australian Financial Review advertía de ecos puntuales de la burbuja puntocom.
Según ese mapa de CNBC, NVIDIA se ha comprometido a comprar hasta 36.000 millones de dólares en servicios cloud a las neoclouds, empresas que levantan centros de datos con chips de NVIDIA y alquilan esa capacidad. Ha dado además una garantía escalonada y sujeta a ciertas condiciones de 105.000 millones para un proyecto de centro de datos de OpenAI y SB Energy en Ohio, y respalda hasta 125.000 millones dentro de un programa de crédito de 500.000 millones de firmas de Wall Street. Stijn Van Nieuwerburgh, de Columbia Business School, estima el conjunto de obligaciones en unos 400.000 millones, frente a una capitalización de unos 3,9 billones incluso tras la caída. Son obligaciones de naturaleza distinta, y el propio análisis recuerda que es improbable que venzan todas a la vez, si es que llegan a hacerlo. Aun así, es una cifra cercana a una décima parte del valor de la compañía, y por eso preocupa su papel de financiador del sector además de proveedor.
La Fed debatía en julio un reajuste amplio del precio de los activos de IA, el FMI dedicó un capítulo de su informe de estabilidad financiera de octubre al apalancamiento del sector y los hiperescalares, las grandes nubes públicas como Amazon, Microsoft o Google, han pasado del 1% al 10% de la emisión de deuda con grado de inversión en dos años, según recoge el análisis de CNBC. Sobre ese mapa de riesgo, Sheila Bair, expresidenta de la FDIC, el organismo público que garantiza los depósitos bancarios en Estados Unidos, separa el riesgo de liquidez propio de un banco del riesgo comercial y financiero de NVIDIA. «Demasiado grande para quebrar» describe a una institución cuya caída arrastraría al sistema y que por eso cabría esperar que fuera rescatada. Un banco puede quebrar por una retirada masiva de depósitos que agote su liquidez. NVIDIA no comparte ese riesgo: fabrica, señala Bair, un producto que sus clientes seguirían queriendo comprar aunque algo fuera mal y acumula un colchón de capital enorme, de modo que perder valor en bolsa no significa por sí solo perder el dinero que necesita para operar.
Por eso concluye que no es «demasiado grande para quebrar» en el sentido bancario, aunque advierte de que su caída sería «un acontecimiento sísmico» y pide a los reguladores vigilar la exposición de la banca y de los mercados de crédito a empresas como ella. De momento, esta semana las neoclouds se han recuperado mientras NVIDIA caía, una señal de que los inversores ven el problema como específico de la compañía, al menos por ahora. La pregunta de fondo sigue abierta: cuánto se resiente un ecosistema cuando quien suministra los chips también financia a quienes los compran, y su figura central acaba de cambiar.
Anthropic: un termómetro inminente
La salida a bolsa de Anthropic es la onda de choque más inmediata y también un síntoma del problema de fondo que analizamos en La IA frente al espejo: las compañías de IA de frontera acuden a los mercados públicos para financiar la infraestructura con la que compiten, y no solo para dar liquidez a sus accionistas.. Una OPV, oferta pública de venta, es la operación con la que una empresa pone sus acciones a disposición de los inversores, en este caso coincidiendo con el estreno en bolsa de la compañía. Según la nota de la propia compañía, el roadshow, la ronda de presentaciones a inversores, arrancó el 10 de noviembre con 825 millones de acciones (801,4 millones nuevas y 23,6 millones de accionistas actuales), un rango indicativo de entre 70 y 78 dólares y solicitud para cotizar en Nasdaq como ANT. Fortune sitúa el objetivo de valoración en torno a 1,4 billones de dólares, The Economic Times habla de una colocación varias veces sobresuscrita y TradingView apunta a un posible estreno la próxima semana.
¿Podría verse afectada esta operación por la dimisión de Huang? El vínculo con NVIDIA es directo. El folleto S-1/A-2, el documento de registro que la compañía presenta a la SEC, recoge una colocación privada concurrente de 26.000 millones de dólares con NVIDIA, Google, AMD, Broadcom, Micron, Microsoft y TSMC Partners, condicionada al cierre de la OPV. La parte de NVIDIA ronda los 10.000 millones, según Fortune, cuyos analistas esperan preguntas más duras en el roadshow y mayor escrutinio, pero no necesariamente que la operación se frene. CBC la enmarca como la primera acción «pure play» de IA, es decir, de una empresa dedicada solo a esta tecnología, que se prueba en un mercado agitado.

Hay actividad reciente que respalda la continuidad. El índice de documentos de Anthropic en la SEC muestra cinco FWP, el material de marketing del roadshow, registrados el 12 de noviembre, y no consta públicamente retirada, aplazamiento ni enmienda. Esos documentos no fijan una fecha de estreno bursátil, así que no descartan un cambio de calendario o de condiciones. Como escenario plausible, aún no ocurrido, cabe una presión a la baja sobre el rango. De momento el termómetro marca continuidad, y el estreno dará una primera señal de si el mercado acota el shock a NVIDIA o lo extiende al sector.
Washington tras las midterms
La dimisión aterriza con el cambio de mayoría ya decidido. Los comicios del 3 y 4 de noviembre dieron el control del Congreso a los demócratas, según Reuters y CBS, aunque el nuevo Congreso no toma posesión hasta enero. Las batallas legislativas abiertas se libran, por tanto, en un Capitolio que sabe que el viento ha cambiado. Elizabeth Warren ya ha dicho que dimitir no exime a Huang de responder ante el Congreso, según el seguimiento de Mashable, y POLITICO titula que NVIDIA pierde terreno en la batalla de los chips en Washington tras el escándalo.
Huang era además el cortafuegos contra los controles de exportación, las restricciones a la venta de chips avanzados a determinados países. CNBC lo describe como el gran lobista contra esas medidas, y el Atlantic Council sostiene que sin él hay más margen político para un enfoque más duro y que la credibilidad de la empresa para resistirlos queda «permanentemente dañada». El mismo análisis habla de impulso para la AI Overwatch Act, la Chip Security Act y la MATCH Act, y de expertos que piden requisitos de habilitación de seguridad para directivos de empresas exportadoras. A ello se suma la reunión Trump-Xi de la próxima semana, ante la que Pekín ya ha advertido contra nuevas restricciones tecnológicas y, según el Atlantic Council, podría responder con minerales críticos o investigaciones a empresas estadounidenses.
Europa, exposición y soberanía
Hoy los 27 líderes de la UE celebran en Dublín su primera conversación sobre IA con el sector en plena turbulencia. POLITICO Europe lo enmarca como el recordatorio de que Europa es espectadora de una carrera de dos caballos. La salida de Huang no altera la dependencia de hardware, porque los chips que entrenen modelos europeos seguirán diseñándose en Santa Clara y fabricándose en Taiwán, un esquema de cadena de suministro que repasamos en Protagonistas invisibles: la cara oculta de la inteligencia artificial. «Hoy es un monopolio de una sola empresa», dice Aldo Podestà, de Giotto.ai, en POLITICO Europe.
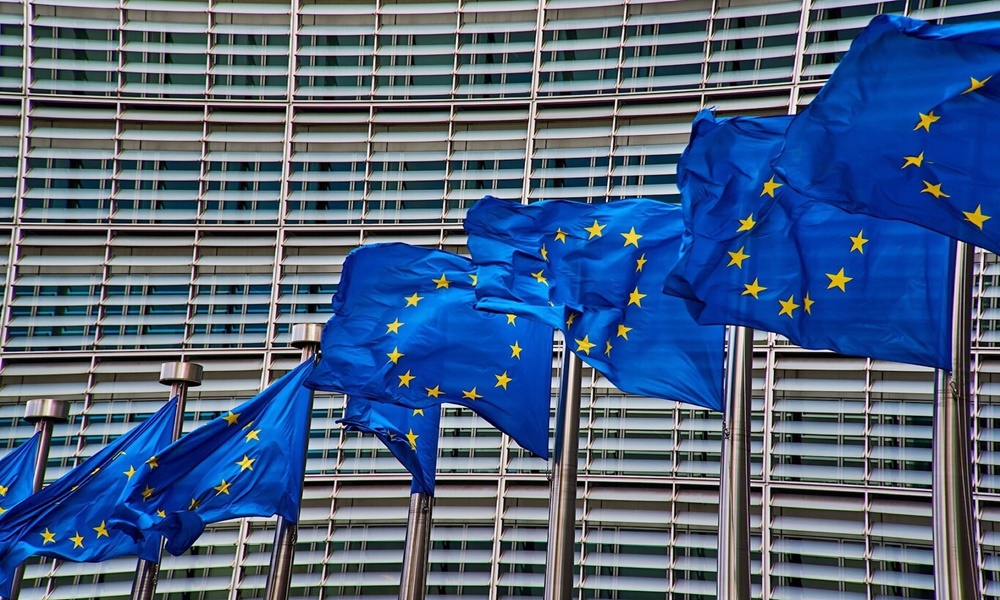
El debate europeo está dividido entre apostar por la frontera tecnológica, con Mistral como referente y una valoración superior a los 21.000 millones de euros, y centrarse en eficiencia y aplicación, la línea de Domyn y Giotto.ai. Los primeros ministros de Finlandia y Estonia piden públicamente competir en la frontera. La crisis de NVIDIA refuerza el argumento de quienes reclaman capacidad propia y llega en el momento político exacto, pero la capacidad no aparece por la crisis de otro. Los hechos de esta semana no sostienen una oportunidad europea.
China, ventana condicionada
En China la oportunidad es mayor. Semafor sostiene que, si Washington endurece los controles, los fabricantes chinos de chips salen beneficiados y Pekín empujará la autosuficiencia, y 36Kr se pregunta si la industria china de computación doméstica tiene ante sí una rara ventana de oportunidad estratégica. The Christian Science Monitor matiza que la búsqueda china de IA estadounidense no termina con Huang.
La presión sobre la cadena de suministro aumenta. The Guardian recoge que The Information cifra en al menos 7.500 millones de dólares los chips de NVIDIA que la trama de Megaspeed habría facilitado a China, una cifra que el diario presenta con la fórmula «supuestamente». Megaspeed, empresa vinculada a una empresaria sobre la que la inteligencia estadounidense tiene sospechas de espionaje, se ha comprometido a cooperar con la investigación estadounidense según NBC, y The Economic Times detalla las pesquisas abiertas en Estados Unidos, Singapur y Taiwán. Nikkei Asia advierte de que el problema de Jensen va camino de ser un problema de toda la cadena de suministro. La ventana china depende de una decisión de Washington que aún no se ha tomado y que tendría costes para las propias empresas estadounidenses, así que corresponde tratarla como escenario condicionado.
Qué vigilar ahora
Cambian el liderazgo personal y la red diplomática de Huang, el equilibrio de gobierno corporativo, con la presidencia del consejo separada por primera vez de la dirección ejecutiva, y la posición de NVIDIA en Washington, que pasa de interlocutor habitual a objeto de investigación. Siguen en pie la arquitectura técnica del dominio, los compromisos financieros firmados con neoclouds, OpenAI y Anthropic, la hoja de ruta de producto según la propia compañía y, de momento, la OPV. Para las empresas que dependen de NVIDIA, las preguntas prácticas se concentran en la dependencia de un único proveedor, la continuidad contractual, la opacidad de la cola de asignación de chips y el estrés de crédito de las neoclouds. Sobre la primera de ellas publicamos esta semana un análisis de quién podría ocupar el sitio de NVIDIA si todo fuera horriblemente mal: de las GPU de AMD y las TPU de Google al silicio propio de los hiperescalares.
El calendario ofrece tres piedras de toque cercanas en el tiempo. La presentación de resultados del 17 de noviembre, que NVIDIA mantiene según lo previsto, medirá la autoridad efectiva de la dirección interina y la solidez de los pedidos. La cumbre Trump-Xi de la próxima semana dirá hacia dónde se inclina Washington en los controles de exportación. Y el estreno de ANT en Nasdaq ofrecerá una primera lectura del apetito inversor: si el mercado acota la salida de Huang a una compañía o empieza a ver un riesgo para el sector. Quedan además por resolver la reacción de los gobiernos con acuerdos de IA soberana, si la investigación sobre Megaspeed alcanza a más empresas y cuándo se cierra la sucesión. Queda mucho por contar…







La ciberdefensa activa según Metafrase

NVIDIA, el día después

Europa apuesta 525 millones al diseño de chips: ¿calderilla o una inversión con sentido?

Quién es Colette Kress, la directiva que asume el mando de NVIDIA tras la salida de Jensen Huang

La caída global de Microsoft 365 cumple 13 horas: alcance real e impacto para las empresas

MSI EdgeMesa N, un mini-PC para desarrolladores de IA y profesionales creativos

50 años de EMACS, el editor que dio origen al software libre

«Con la IA, lo más complicado suele ser la gestión del cambio en la organización»

ONLYOFFICE renueva su alternativa a Microsoft Office y Google Docs para empresas

Tres de cada cuatro directivos españoles encuestados prevén gastar más en ciberseguridad en 2027, con la IA como prioridad

El revés de los centros de datos en las elecciones de EE.UU.: qué puede cambiar para la industria y para España

Esade e IBM proponen un modelo de resiliencia para gestionar la dependencia tecnológica desde el consejo
La ciberdefensa activa según Metafrase

IONOS integra la suite Euro-Office en su entorno de trabajo Nextcloud Workspace

Dell amplía su gama de PCs y estaciones de trabajo con Windows pensados para la IA agéntica

ASUS ExpertBook A7, 26 horas de autonomía en un portátil ligero para profesionales

La IA cambia cómo trabajamos, pero no rebaja la carga laboral

D-Link inicia su 30ª temporada de webinars
-
 NoticiasHace 7 días
Tres de cada cuatro directivos españoles encuestados prevén gastar más en ciberseguridad en 2027, con la IA como prioridad
-
 NoticiasHace 7 días
Esade e IBM proponen un modelo de resiliencia para gestionar la dependencia tecnológica desde el consejo
-
 NoticiasHace 7 días
Circo del Sol utiliza la IA de SAP para reducir de 30 a 2 minutos la gestión de consultas sobre facturas
-
 NoticiasHace 7 días
Los ingresos por venta de DRAM se disparan un 369% interanual en el tercer trimestre